Personal Blog

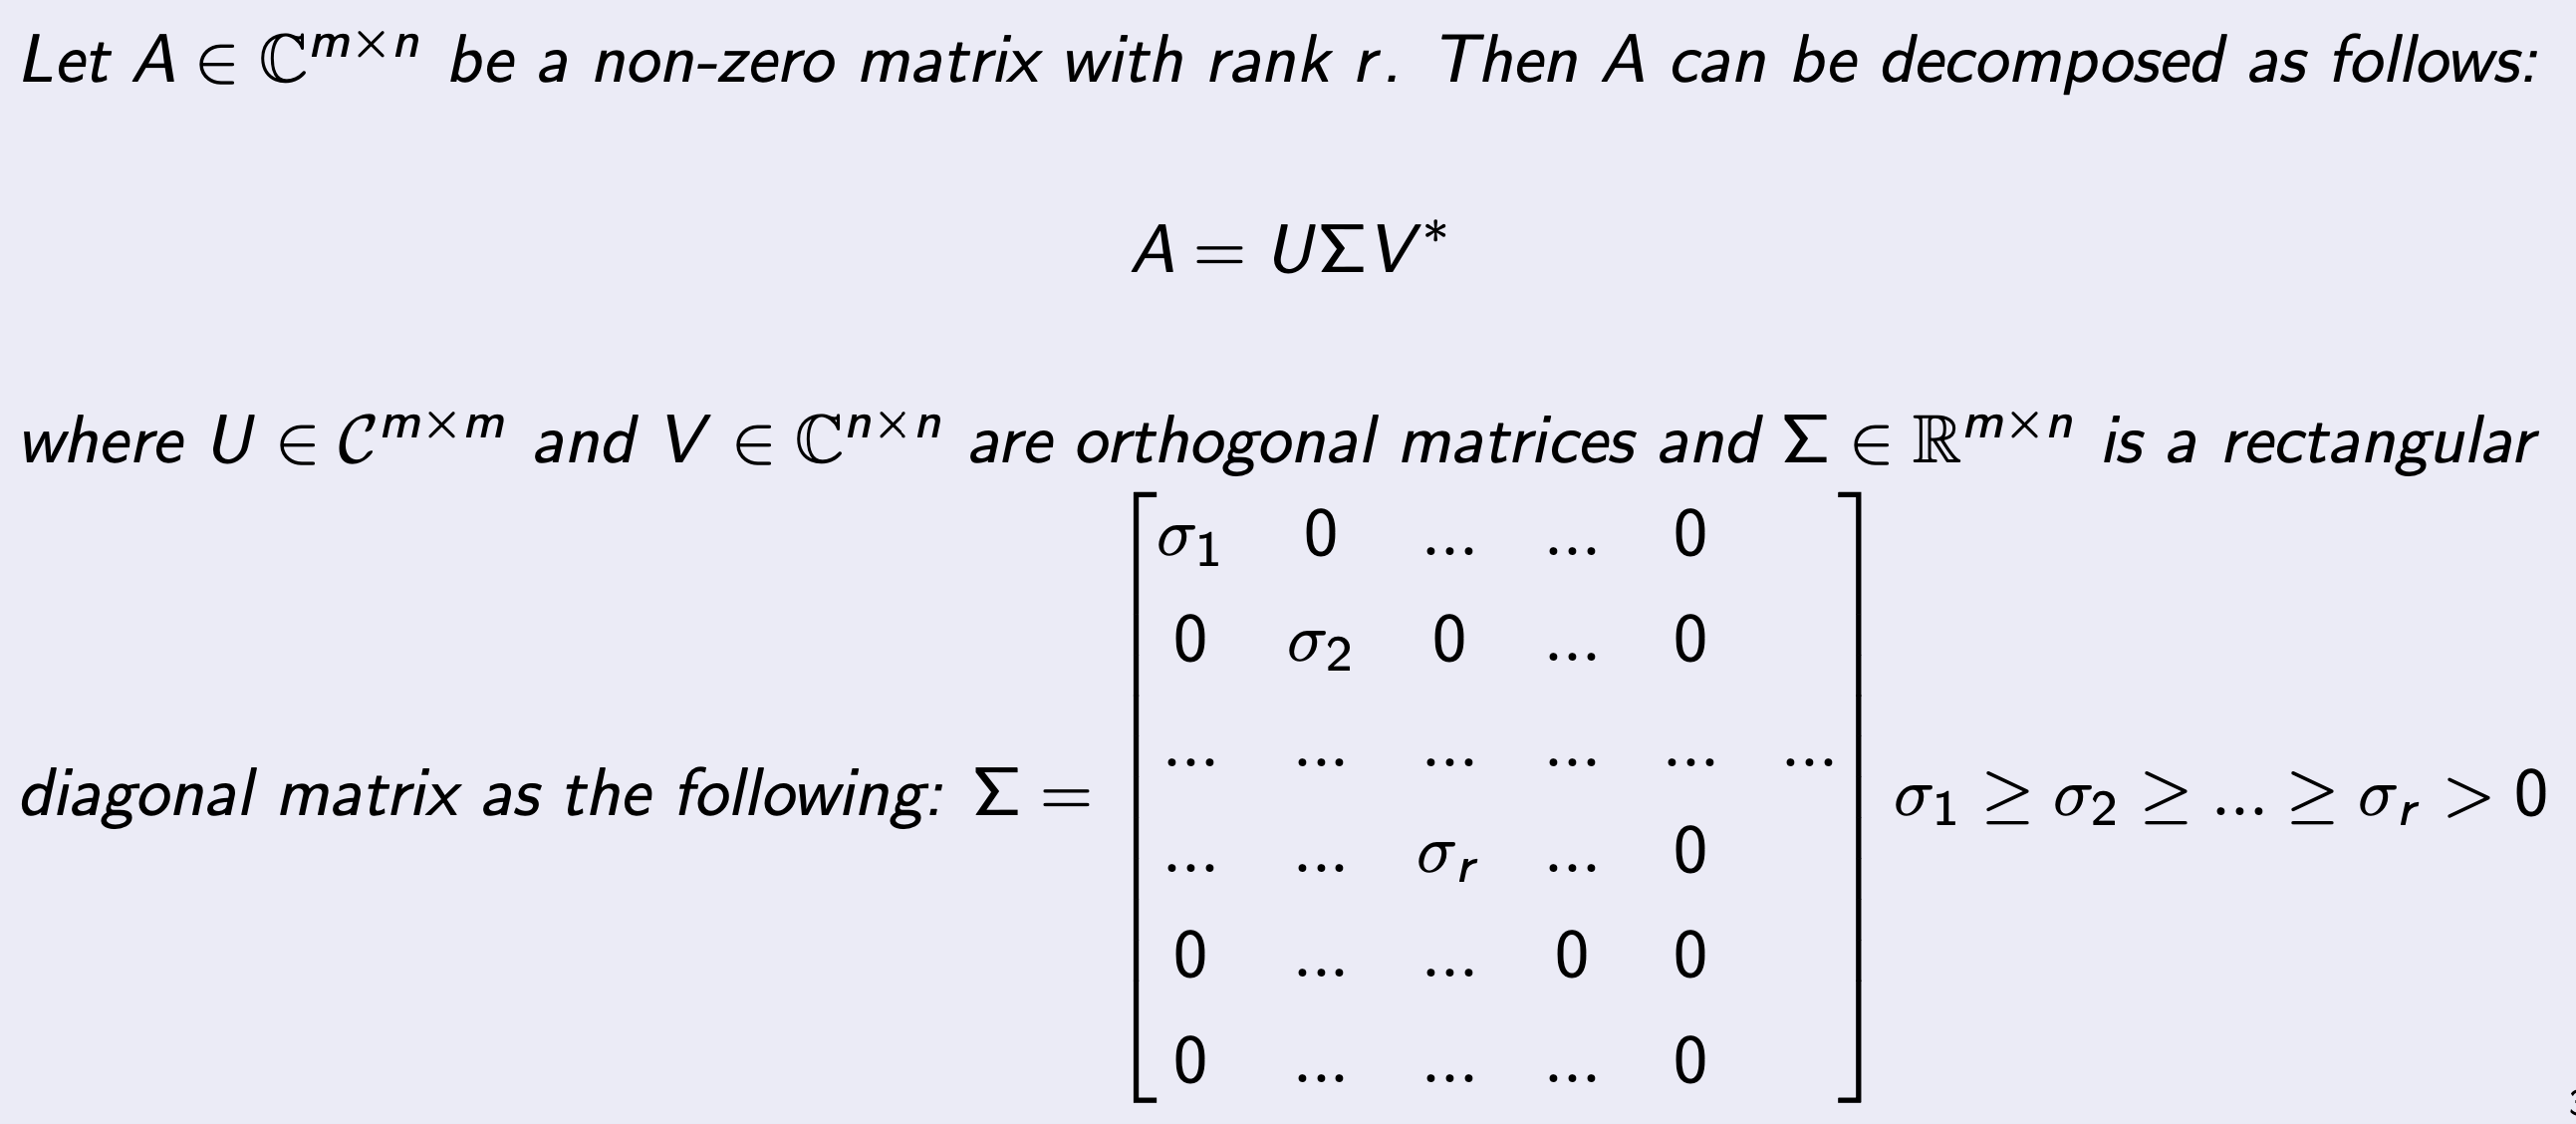
5. Singular Value Decomposition(SVD) - part1
지난 시간 Ch4 - Eigen Value Problem 의 내용을 review해보고 오늘의 본론으로 넘어가보자. 가장 중요한 핵심은, Similiarity 개념이였다. "Similiarity Transfomration of A" 그
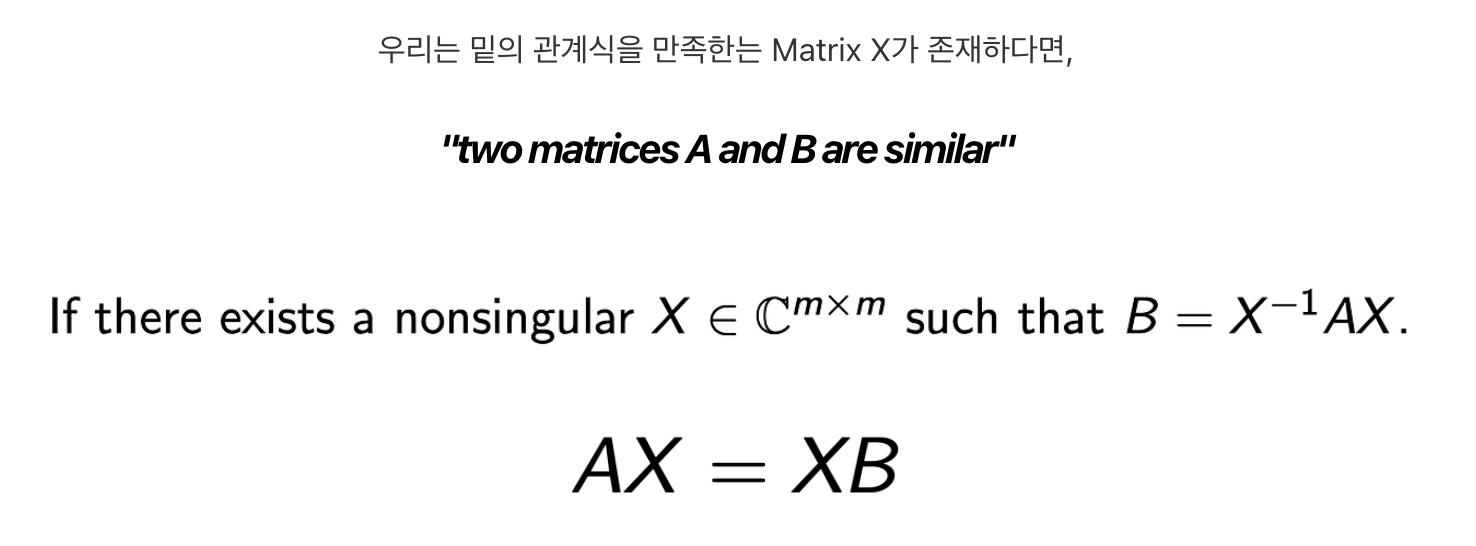
4. Eigen Value Problem - part2
먼저 n x n Matrix A를 벡터 b,c, Scalar a11, Matrix A hat 으로 나누어주자. 여기서 우리는 upper Hessenberg Matrix(H)로 바꾸기 위해서, 즉 0으로 특정 요소들을 만들기 위해서!
4. Eigen Value Problems - Part1
| λ 2 | , λ1 is called the dominant eigenvalue and v 1 is called a dominant eigenvector of A. 갑자기 왜 가장큰 eigenvalue에 집중을 했는지를 머리속에
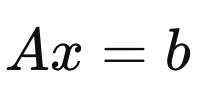
3. Least Square Problem
다시 우리가 무엇을 하고 있는 지를 짚고 넘어가자. 우리는 밑의 선형 행렬방정식을 풀고자 한다. Linear Matrix Equation. 실제 공학문제에서 A는 1 million x 1 million 의 dimension을 가지기

2. QR Factorization - part3 (Given QR method)
우리의 목표는???? (Ax = b) Matrix linear equation의 해 x 를 구하는것. 그 중 한가지 방법인 QR factorization은 A = QR 로 분해하여, 다음과같이 x를 쉽게 구할 수 있게 해준다. 따라서
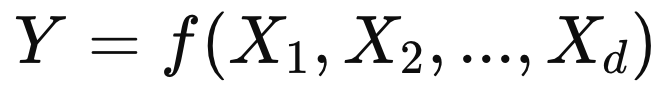
Sobol Indices
우리가 하고자 하는 것은? (where we at) 여러 변수들과 y를 도출할 수 있는 모델이 다음과 같이 있다고 가정하자. 여기서 답하고 싶은 질문: Q. d개의 입력변수중에서 Y에 가장 큰 영향을 끼치는 친구는???? 이 질문의
Random Forest
랜덤 포레스트 는 분류, 회귀 작업을 하기 위한 가장 classic 하고 강력한 방법이다. 바로 설명을 시작해보도록 하겠습니다. just a tree Decision Tree [Wikipedia] Decision Trees split
Gaussian Process Regression(GRP)
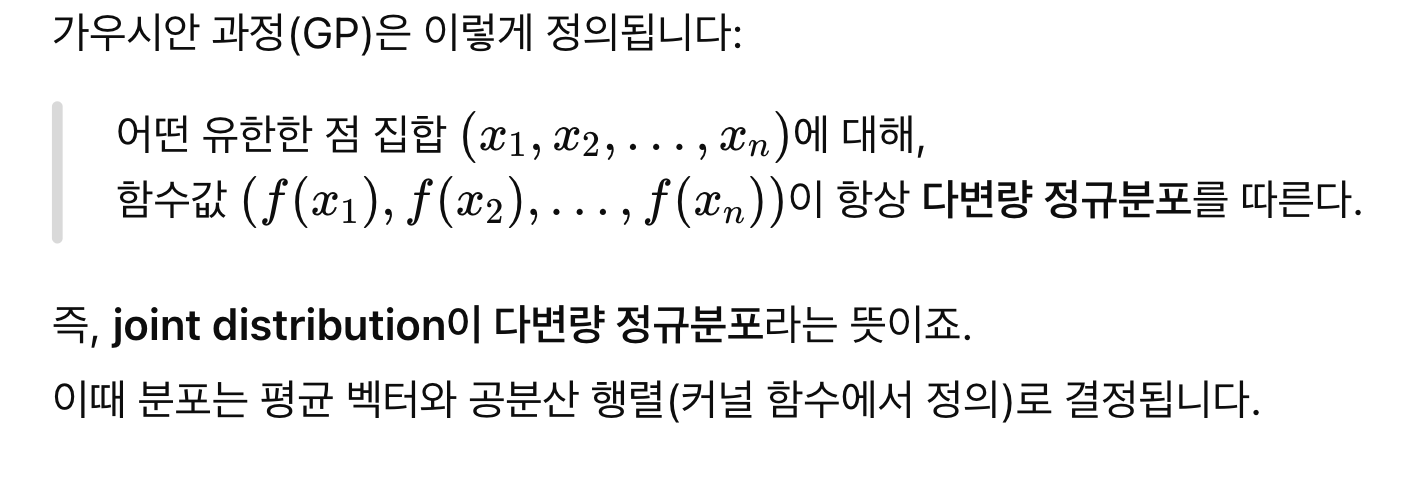
우리가 지금 하고자 하는 것은?? "어떤 입력 X 가 주어졌을 때, 대응하는 출력 y 는 무엇일까?" 일반적인 회귀(regression) y=f(x)+ϵ 형태에서 “함수 f(x) 자체”를 특정 모델(선형식, 신경망 등)로 가정. (목

2. QR factorization - part2 (Householder)
그 전에, 우리가 지난 시간에 스쳐지나가면서 배웠던, Projector (P) Matrix와 Reflector에 대해서 복습을 하고 넘어가자.

2. QR Factorization - part1 (Gram Schmedit)
자 지난시간에는 아주 빠르게 Linear Algebra를 한번 쭉 살펴보았고, 이제 진짜 computer을 이용해서 Matrix Eq을 어떻게 효과적으로 구할 수 있을지에 대해서 살펴보자. 그 전에 projector Matrix를 정
